Oleh: Dian Wahyudi
Pemerhati Kebijakan Publik
Kabar pemerintah daerah yang kesulitan membayar gaji dan tunjangan Aparatur Sipil Negara (ASN) maupun Pegawai Pemerintah dengan Perjanjian Kerja (PPPK) kembali menjadi sorotan. Di sejumlah daerah, keterlambatan pembayaran hak aparatur bukan lagi sekadar persoalan administratif, melainkan sinyal adanya persoalan yang lebih mendasar dalam pengelolaan keuangan daerah.
Keterlambatan pembayaran gaji ASN sejatinya hanyalah gejala. Akar masalahnya adalah struktur APBD yang semakin didominasi belanja rutin, seperti gaji, tunjangan, dan operasional birokrasi. Akibatnya, ruang fiskal untuk membiayai pembangunan semakin sempit.
Persoalan ini tidak boleh dipandang sebatas keterlambatan pembayaran gaji. Fenomena tersebut menunjukkan adanya kelemahan dalam struktur fiskal daerah. Banyak pemerintah daerah memiliki APBD yang besar secara nominal, tetapi sebagian besar anggaran telah terkunci untuk memenuhi kewajiban rutin. Dampaknya, fleksibilitas pemerintah dalam merespons tantangan pembangunan menjadi sangat terbatas.
Dalam teori kebijakan publik, kondisi ini dikenal sebagai fiscal rigidity atau kekakuan fiskal. Pemerintah memiliki anggaran, tetapi tidak memiliki keleluasaan untuk mengubah prioritas belanja ketika menghadapi perubahan situasi ekonomi.
Baca Juga:
Padahal, APBD seharusnya menjadi instrumen utama untuk meningkatkan kesejahteraan masyarakat. Ketika sebagian besar anggaran habis untuk membiayai birokrasi, APBD kehilangan fungsi strategisnya sebagai motor pembangunan.
Di sisi lain, pemerintah daerah tetap dituntut meningkatkan kualitas pelayanan publik, membangun infrastruktur, menekan angka kemiskinan, serta menciptakan lapangan kerja. Di sinilah tantangan pengelolaan fiskal daerah menjadi semakin nyata.
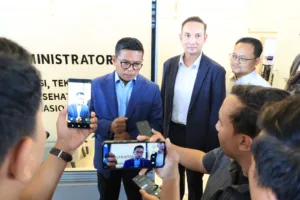
Karena itu, pernyataan Menteri Dalam Negeri Tito Karnavian yang meminta kepala daerah melanjutkan efisiensi anggaran pada 2027 patut dimaknai sebagai dorongan untuk memperbaiki tata kelola APBD, bukan sekadar menghemat belanja.
Baca Juga:
Efisiensi bukan berarti menghentikan pembangunan. Efisiensi berarti memastikan setiap rupiah anggaran memberikan manfaat sebesar-besarnya bagi masyarakat. Belanja perjalanan dinas yang berlebihan, kegiatan seremonial, rapat yang tidak produktif, hingga program yang tidak memiliki indikator kinerja yang jelas sudah saatnya dievaluasi.
Pemerintah juga harus meninggalkan paradigma lama bahwa keberhasilan diukur dari tingginya serapan anggaran. Dalam tata kelola pemerintahan modern, keberhasilan justru diukur dari manfaat yang dihasilkan bagi masyarakat.
Konsep public value menegaskan bahwa pemerintah dinilai berhasil ketika mampu menciptakan nilai publik. Jalan yang lebih baik, sekolah yang lebih layak, layanan kesehatan yang mudah diakses, meningkatnya kesejahteraan masyarakat, dan menurunnya angka kemiskinan merupakan indikator nyata keberhasilan penggunaan anggaran.
Karena itu, efisiensi APBD harus diikuti perubahan paradigma. Anggaran daerah tidak boleh hanya menjadi alat membiayai birokrasi, tetapi harus menjadi instrumen untuk mempercepat pembangunan.
Belanja pegawai tetap menjadi bagian penting dalam pembahasan ini. ASN memiliki peran strategis dalam penyelenggaraan pemerintahan dan pelayanan publik sehingga pembayaran gaji dan tunjangannya merupakan kewajiban negara yang tidak bisa ditawar.
Namun, dari perspektif pengelolaan keuangan publik, pertumbuhan belanja pegawai harus selalu disesuaikan dengan kemampuan fiskal daerah. Setiap penambahan pegawai bukan hanya menambah beban anggaran saat ini, tetapi juga menciptakan kewajiban jangka panjang.
Baca Juga:
Apabila belanja pegawai tumbuh lebih cepat dibandingkan pendapatan daerah, APBD akan semakin terbebani. Akibatnya, ruang untuk membangun jalan, meningkatkan kualitas pendidikan, memperluas layanan kesehatan, hingga menggerakkan ekonomi masyarakat menjadi semakin sempit.
Kondisi itu dapat disebut sebagai defisit pembangunan. Pemerintahan tetap berjalan secara administratif, tetapi kemampuannya menghadirkan perubahan bagi masyarakat semakin menurun.
Pandangan Menteri Keuangan Purbaya Yudhi Sadewa memperkuat perspektif tersebut. Efisiensi tidak boleh dimaknai sekadar memangkas anggaran, melainkan meningkatkan kualitas belanja.
Program yang tidak tepat sasaran, tidak memiliki dampak yang jelas, atau tidak menghasilkan manfaat publik merupakan bentuk pemborosan yang harus dibenahi. Efisiensi harus dilakukan melalui dua pendekatan sekaligus, yakni mengurangi belanja yang tidak produktif dan meningkatkan kualitas setiap program pemerintah.
Namun, persoalan APBD tidak hanya berada pada sisi pengeluaran. Pemerintah daerah juga harus memperkuat sumber pendapatannya.
Pernyataan Wakil Presiden ke-10 dan ke-12 RI Jusuf Kalla yang mengingatkan kepala daerah agar tidak hanya bergantung pada transfer pemerintah pusat menjadi pesan penting bagi pelaksanaan otonomi daerah. Daerah harus mampu membangun kemandirian fiskal melalui penguatan ekonomi lokal.
Ketergantungan yang terlalu besar terhadap dana transfer membuat daerah rentan terhadap perubahan kebijakan nasional. Sebaliknya, daerah yang mampu menarik investasi, meningkatkan produktivitas masyarakat, mengembangkan potensi ekonomi lokal, serta mengoptimalkan Pendapatan Asli Daerah (PAD) akan memiliki ruang fiskal yang lebih kuat.
Karena itu, efisiensi belanja harus berjalan beriringan dengan strategi peningkatan pendapatan. Penghematan tanpa pertumbuhan ekonomi hanya akan menghasilkan ruang fiskal yang bersifat sementara.
Kepala daerah tidak cukup hanya menjadi pengelola anggaran. Mereka juga harus menjadi penggerak ekonomi daerah.
Kabupaten Lebak, misalnya, membutuhkan strategi pembangunan yang mampu menghubungkan pengelolaan APBD dengan pengembangan sektor-sektor produktif, seperti pertanian, industri, pariwisata, UMKM, investasi, dan pembangunan infrastruktur.
Ketika ekonomi tumbuh, pendapatan masyarakat meningkat dan penerimaan daerah ikut bertambah. Dengan begitu, pemerintah tidak hanya mengatur pembagian anggaran, tetapi juga memperbesar kapasitas fiskalnya.
Dalam konteks tersebut, pesan Tito Karnavian, Purbaya Yudhi Sadewa, dan Jusuf Kalla saling melengkapi. Tito menekankan pentingnya efisiensi struktur belanja, Purbaya mendorong peningkatan kualitas penggunaan anggaran, sedangkan Jusuf Kalla mengingatkan pentingnya membangun kemandirian ekonomi daerah.
Muara dari ketiga pandangan itu sama, yakni keberlanjutan fiskal daerah hanya dapat dicapai melalui keseimbangan antara pengendalian belanja dan peningkatan pendapatan.
Karena itu, pemerintah daerah harus berani melakukan reformasi APBD melalui evaluasi belanja pegawai, penguatan PAD, digitalisasi birokrasi, peningkatan kualitas perencanaan, serta pengawasan penggunaan anggaran. Sebab, APBD bukan sekadar soal angka, melainkan penentu arah pembangunan.
Ketika sebagian besar anggaran hanya habis untuk mempertahankan rutinitas birokrasi, masyarakat kehilangan kesempatan menikmati manfaat pembangunan yang lebih besar. Sebaliknya, APBD yang dikelola secara efisien dan diarahkan pada program-program produktif akan menjadi instrumen utama untuk meningkatkan kesejahteraan masyarakat.
Krisis pembayaran gaji ASN seharusnya menjadi momentum evaluasi menyeluruh terhadap tata kelola fiskal daerah. Pemerintah tidak boleh terus-menerus mencari solusi jangka pendek untuk menutup kekurangan kas, sementara akar persoalannya dibiarkan berulang.
Pada akhirnya, masa depan APBD tidak cukup dijaga melalui penghematan semata. APBD harus dibangun di atas tiga fondasi utama: birokrasi yang efisien, ekonomi daerah yang tumbuh, dan anggaran yang benar-benar bekerja untuk masyarakat.
Sebab, APBD bukan sekadar dokumen keuangan. APBD adalah cermin keberanian pemerintah daerah dalam menentukan arah pembangunan dan masa depan rakyatnya. (*)